Польща залишається головним європейським хабом для українського бізнесу. Станом на 2026 рік у країні зареєстровано понад 50 000 компаній із українським капіталом, а українські підприємці формують майже 10% усіх нових приватних підприємств у Польщі.
Проте 2026 рік приніс вагомі регуляторні зміни. Закінчення дії окремих норм спецзакону, запровадження обов’язкової системи електронних фактур (KSeF), реформа Державної інспекції праці (PIP) щодо B2B-контрактів та суворіший банківський комплаєнс змушують українців ретельніше обирати юридичну форму для стартапу.
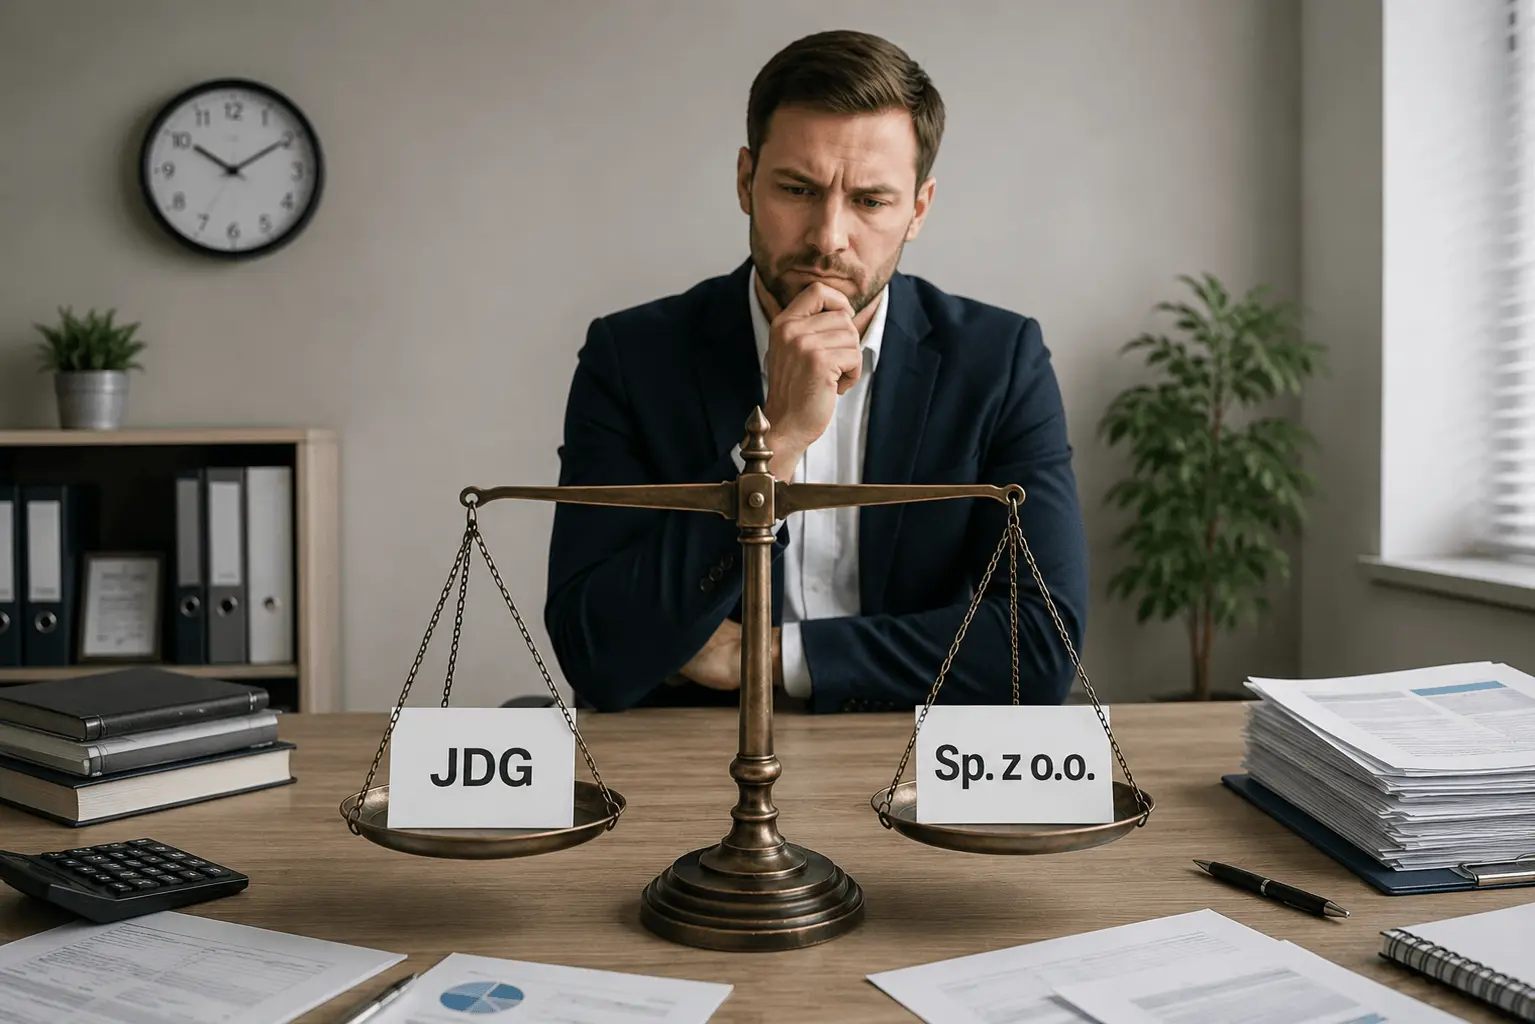
У цьому гайді розберемо 5 найчастіших питань: чим відрізняється відкриття ФОП (JDG) від ТОВ (Sp. z o.o.), хто з українців має право на спрощену реєстрацію після змін 2026 року, які податки й внески ZUS доведеться сплачувати та як зареєструвати бізнес без юридичних і банківських блокувань.
Питання 1. Хто з українців має право відкрити фірму в Польщі у 2026 році?
За загальним законодавством Польщі (Закон про засади участі іноземних підприємців), громадяни країн, що не входять до ЄС/ЄЕЗ, мають обмежений вибір: за замовчуванням їм дозволено створювати лише юридичні особи — товариство з обмеженою відповідальністю (Spółka z o.o.), акціонерне товариство тощо.
Однак для громадян України діють особливі правові підстави, які дозволяють відкривати й індивідуальну підприємницьку діяльність (JDG — аналог українського ФОП):
- Статус тимчасового захисту (PESEL UKR): Це окрема, самостійна підстава, яка зберігає за українцями право реєструвати JDG (ФОП) на тих самих умовах, що й громадяни Польщі.
- Карта сталого побиту або Карта резидента ЄС.
- Карта поляка.
- Карта побиту на підставі шлюбу з громадянином Польщі або возз’єднання сім’ї.
⚠️ Важлива зміна 2026 року: Якщо ви перебуваєте в Польщі на підставі звичайної Карти тимчасового побиту (наприклад, виданої на підставі роботи за наймом) і не маєте статусу UKR чи вищеперелічених підстав, ви не зможете зареєструвати ФОП (JDG). У такому разі єдиним легальним шляхом для власного бізнесу є реєстрація ТОВ (Sp. z o.o.) або робота через бізнес-інкубатор.
Питання 2. Що вигідніше: ФОП (JDG) чи ТОВ (Sp. z o.o.)?
Вибір між JDG та Sp. z o.o. залежить від масштабу діяльності, рівня фінансових ризиків та наявності партнерів.
Порівняльна таблиця: JDG vs Sp. z o.o. у 2026 році
| Параметр | ФОП у Польщі (JDG) | ТОВ у Польщі (Sp. z o.o.) |
|---|---|---|
| Відповідальність | Повна — усім власним особистим майном. | Компанія відповідає за зобов’язаннями всім своїм майном. Засновники, як правило, не відповідають особистим майном. Члени правління можуть нести особисту відповідальність у передбачених законом випадках. Статутний капітал від 5 000 PLN. |
| Склад засновників | Тільки 1 фізична особа. | Від 1 та більше осіб (фізичних або юридичних). Рекомендуємо щонайменше 2 засновників, щоб уникнути щомісячної сплати ZUS у розмірі близько 3 000 PLN. |
| Бухгалтерія | Спрощена (KPiR або Ryczałt). Доступна ціна обслуговування. | Повна бухгалтерія (pełna księgowość). Вищі витрати на супровід. |
| Виведення прибутку | Кошти на рахунку є особистими коштами підприємця. | Виведення через дивіденди, зарплату або послуги засновника. |
| Податок на прибуток | PIT: 12%/32% (Skala), 19% (Liniowy) або 2–17% (Ryczałt). | CIT: 9% для малих підприємств (оборот до 2 млн €) або 19%. |
| Довіра B2B-партнерів | Середня (підходить для фрілансу та сервісів). | Висока (необхідна для логістики, торгівлі, B2B та залучення інвестицій). |
🔗 Для тих, хто зупинився на формі товариства, рекомендуємо детальний матеріал: Що перевірити, перш ніж відкрити спулку в Польщі (нюанси, про які одразу не згадують)
Питання 3. Податкове навантаження, KSeF та внески ZUS у 2026 році: скільки коштує утримання?
1. Податки та внески для ФОП (JDG)
При реєстрації JDG підприємець обирає одну із систем оподаткування:
- Ryczałt: Найпопулярніша система для IT (ставка 8.5%–12%) та сервісів. Податок вираховується з усього обороту без врахування витрат.
- Skala podatkowa (загальні засади): 12% на чистий прибуток до 120 000 PLN на рік та 32% на суму перевищення. Діє неоподатковуваний мінімум 30 000 PLN.
- Podatek liniowy (лінійний): Фіксована ставка 19% від чистого прибутку.
Внески ZUS для нових ФОП у 2026 році:
- Ulga na start: Перші 6 місяців підприємець звільнений від сплати соціальних внесків (сплачується лише медичний внесок Składka zdrowotna).
- Preferencyjny ZUS: Наступні 24 місяці діє пільговий соціальний внесок (у 2026 році це 456,18 PLN/міс + медичний внесок).
- Повний ZUS: Після закінчення пільг базова ставка соціального внеску становить 1 773,96 PLN/міс (+ медичний внесок залежно від обраної системи оподаткування).
2. Податки та внески для ТОВ (Sp. z o.o.)
- CIT (податок на прибуток підприємств): Ставка 9% застосовується для компаній, чий річний оборот не перевищує 2 млн євро. Стандартна ставка — 19%.
- Дивіденди: При виплаті дивідендів засновникам додатково утримується 19% PIT (існує ризик подвійного оподаткування, якщо не застосовувати легальні механізми оптимізації).
💡 Критичний нюанс ZUS для Sp. z o.o.: Якщо у компанії лише один засновник (100% часток), польська податкова вважає його самозайнятим і змушує сплачувати повний щомісячний ZUS за себе як фізичну особу (понад 2 800 PLN/міс разом з медичним внеском). Щоб уникнути цього обов’язку, компанію реєструють на 2 або більше засновників (наприклад, розподіл часток 90/10 або 80/20).
⚡ Регуляторна новина 2026: Обов’язкова система KSeF > У 2026 році в Польщі повноцінно запрацювала Національна система електронних фактур (KSeF). Усі B2B-фактури мають виставлятися та реєструватися в єдиній державній електронній базі в режимі реального часу. Старі паперові чи простий PDF-документообіг більше не приймаються. Якісний бухгалтерський супровід з інтеграцією KSeF стає необхідністю з першого дня діяльності.
🔗 Якщо вашій компанії знадобиться реєстрація платником ПДВ для торгівлі у ЄС, читайте наш посібник: Як зареєструватися платником ПДВ у Польщі: посібник для іноземних підприємців

Питання 4. Як зареєструвати бізнес у Польщі: покроковий алгоритм
Процес реєстрації можна пройти повністю онлайн або через нотаріуса.
Крок 1: Отримання номера PESEL та Profil Zaufany
Номер PESEL (аналог українського ІПН) потрібен для ідентифікації в державних реєстрах. На його основі оформлюється Profil Zaufany (Довірений профіль) — безкоштовний електронний цифровий підпис для комунікації з держорганами Польщі.
Крок 2: Вибір кодів діяльності (PKD) та юридичної адреси
- PKD (Polska Klasyfikacja Działalności): Аналог українських КВЕДів. Потрібно обрати один основний код та декілька додаткових.
- Юридична адреса: Договір оренди реального офісу або віртуальний офіс (Wirtualne biuro).
🚨 Ризик №1 — Перевірки VAT та “чорні списки” віртуальних офісів: При подачі заяви на статус платника ПДВ (VAT-R), Податкова інспекція (Urząd Skarbowy) у 2026 році майже завжди проводить фізичну виїзну перевірку адреси. Якщо фірма зареєстрована на дешевий віртуальний офіс масової реєстрації (де немає таблички, поштової скриньки та реального прийому кореспонденції), у наданні статусу VAT буде відмовлено, а компанію внесуть до реєстру ризикових.
Крок 3: Подача заяви через державний портал
- Для ФОП (JDG): Безкоштовна реєстрація через портал CEIDG за допомогою Profil Zaufany.
- Для ТОВ (Sp. z o.o.): Онлайн-реєстрація через систему S24 Міністерства юстиції. Судовий збір становить 250 PLN + 100 PLN за публікацію у MSiG та податок PCC (0.5% від статутного капіталу). Альтернатива — нотаріальне підписання статуту (необхідне при складних партнерських угодах чи внесках майном).
🔗 Технічні деталі та покрокові скріншоти реєстрації ТОВ описані у нашій профільній статті: Як зареєструвати товариство з обмеженою відповідальністю в Польщі
Крок 4: Фінальні реєстри, CRBR та банківський комплаєнс
Після внесення компанії до Національного судового реєстру (KRS) або реєстрації в CEIDG, фірма автоматично отримує номери NIP (податковий) та REGON (статистичний).
Обов’язкові фінальні кроки після реєстрації:
- Реєстр CRBR (Центральний реєстр бенефіціарних власників): Протягом 14 днів після реєстрації Sp. z o.o. керівництво зобов’язане подати дані про кінцевих бенефіціарів. Пропуск цього терміну тягне за собою штрафи до 1 млн злотих.
- Відкриття корпоративного банківського рахунку (AML 2026): Через суворі правила боротьби з відмиванням коштів (AML), відкриття рахунку для компаній з українськими засновниками вимагає особистої присутності директора в банку. Банки вимагають надати докази реального зв’язку бізнесу з Польщею (контракти з контрагентами, сайт, джерела походження капіталу засновників).
- Подача форми NIP-8: Протягом 21 дня до податкової інспекції подаються дані про банківський рахунок та бухгалтерську службу.
Питання 5. Українські та регуляторні ризики 2026 року: КІК, PIP та Карта побиту
1. Звітність про КІК для податкових резидентів України
Якщо ви залишаєтеся податковим резидентом України та відкриваєте Sp. z o.o. у Польщі (або володієте часткою понад 10%/50%), ця компанія визнається Контрольованою іноземною компанією (КІК).
За українським законодавством ви зобов’язані:
- Подати Повідомлення про набуття частки в КІК до ДПС України протягом 60 днів з моменту реєстрації.
- Щорічно подавати Звіт про КІК разом із податковою декларацією.
(Примітка: Індивідуальна підприємницька діяльність (JDG) не підпадає під визначення КІК).
2. Реформа Державної інспекції праці (PIP) у Польщі
З літа 2026 року Державна інспекція праці Польщі (PIP) отримала повноваження адміністративним рішенням перекваліфіковувати B2B-контракти (ФОП) у трудові договори (Umowa o pracę). Якщо співпраця ФОП з одним контрагентом має ознаки трудових відносин (фіксований графік, робоче місце від замовника, відсутність інших клієнтів), фірмі загрожують значні штрафи й донарахування податків.
3. Чи дає відкриття фірми право на Карту побиту?
Сама по собі реєстрація Sp. z o.o. не гарантує отримання посвідки на тимчасове проживання (Karta pobytu). Згідно зі ст. 142 Закону про іноземців, компанія повинна продемонструвати реальну економічну цінність для Польщі:
- Показати чистий прибуток за попередній рік у розмірі не менше 12-кратної середньої місячної зарплати у відповідному воєводстві, або
- Працевлаштувати на повний робочий день щонайменше 2 громадян Польщі/іноземців з вільним доступом до ринку праці терміном від 1 року.
🔗 Для спеціалізованих сфер бізнесу, наприклад FinTech чи криптовалют, перегляньте наш матеріал: [Як правильно вести бухгалтерський облік криптовалютних операцій у Польщі: що важливо знати]

Висновок: як діяти у 2026 році?
Відкриття фірми в Польщі — це логічний крок для виходу на ринок ЄС, але він вимагає чіткого розрахунку. Якщо ви плануєте невеликий сервісний бізнес чи фріланс і маєте статус PESEL UKR — оптимальним вибором буде JDG (ФОП) із пільговим ZUS. Якщо ж ви будуєте системний бізнес із партнерами, контрактами, залученням інвестицій чи торгівлею — варто обирати Sp. z o.o. (ТОВ) з двома засновниками та надійною юридичною адресою.
Команда LFT Advisors забезпечує повний юридичний та податковий супровід українського бізнесу в Європі:
- Аналіз бізнес-моделі та вибір оптимальної юридичної форми у Польщі.
- Реєстрація Sp. z o.o. та JDG «під ключ» без ризику відмов у KRS.
- Підбір перевірених юридичних адрес для успішного отримання статусу VAT.
- Підготовка документів для банківського комплаєнсу (AML) та супровід відкриття рахунків.
- Податковий консалтинг, інтеграція KSeF, оформлення КІК-повідомлень для ДПС України та бухгалтерський супровід.
Залиште заявку на консультацію з нашими експертами, щоб розпочати міжнародну експансію вашого бізнесу безпечно та без зайвих витрат!